팬앤스타
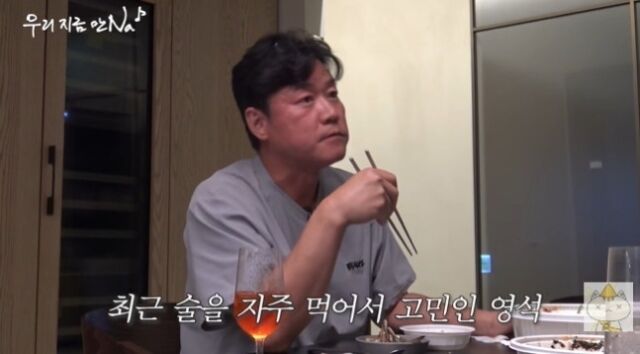
나영석 PD, 알코올 중독 우려로 금주 결심..."쉽게 술 안 마셔요"
투어코리아
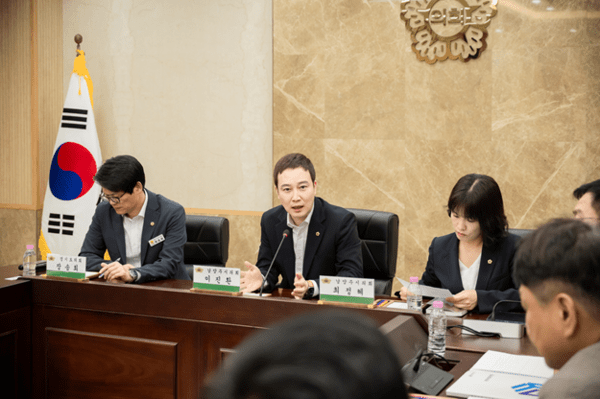
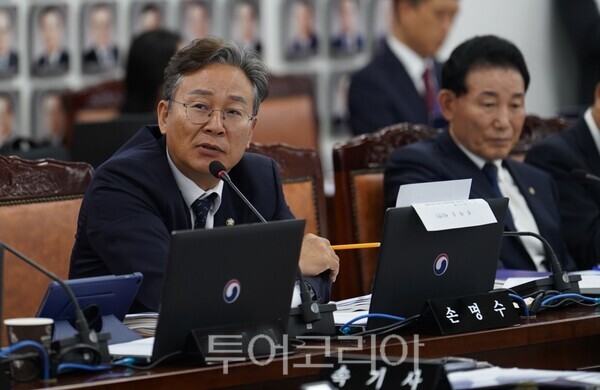 질의하는 손명수 의원
[투어코리아=유경훈 기자 ] 작년 추석 연휴 기간 해외여행에 나섰던 A씨는 항공기가 5시간 지연되는 피해를 보아, 보험사에 보상을 청구했으나 받지 못했다. 지연 시간 도중 카드 사용 내역이 없다는 이유에서다.
또 다른 해외여행객 B씨는 해외에서 휴대폰을 분실했지만, 역시 보상받지 못했다. 해당 국가의 경찰에 분실신고한 증빙자료를 가져와야 했기 때문이다.
이렇듯 해외여행을 위해 가입한 여행자보험이, 막상 피해를 입어 보상을 청구하면 받기가 쉽지 않다는 지적이 많다.
국회 정무위원회 소속 손명수 의원(더불어민주당, 경기 용인을)이 금융감독원으로부터 제출받은 5개 손해보험사(메리츠화재·삼성화재·현대해상·KB손해보험·DB손해보험)의 해외여행자보험 자료를 분석한 결과, 전체 보험금 청구 건수는 ’23년 12만4,427건에서 ‘25년 13만4,636건으로 8.2% 증가했다. 반면에 같은 기간 보험금 부지급건수는 2,247건에서 4,306건으로 92%, 두 배 가까이 크게 늘었다. 이에 따라 전체 대비 부지급 비율도 ▲‘23년 1.81%에서 ▲’24년 2.55%, ▲‘25년 3.20%로 높아졌다.
담보 유형별 청구는 1위가 휴대품 손해, 2위가 여행중 상해·질병, 3위가 항공기 지연·결항과 위탁수하물 지연·분실 순으로 많았다. 이 중 특히 항공 관련 담보의 부지급률이 두드러졌다.
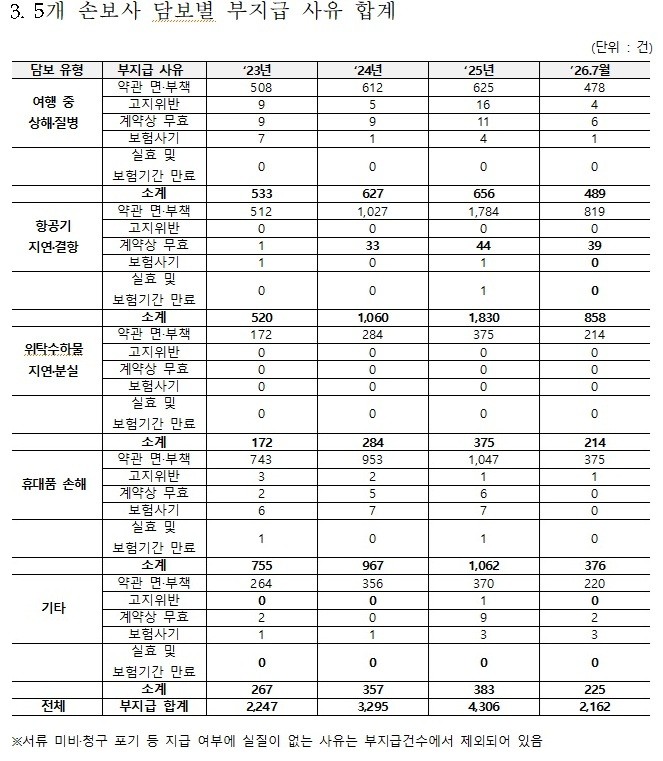 자료제공= 손명수 의원
항공기 지연·결항 보험금은 작년에만 2만1,892건이 청구되고, 이 가운데 1,830건(8.36%)이 부 지급됐다.이는 ’23년 4.24%와 비교하면 약 2배나 높은 수준이다.
같은 기간 항공기 지연·결항 보험금 청구는 1만2,277건에서 2만1,892건으로 78.3% 증가한 반면, 부지급은 520건에서 1,830건으로 251.9% 나 급증했다.
위탁수하물 지연·분실은 부지급률이 더 높았다. 지난해 보험금 청구 2,299건 가운데 375건이 지급되지 않아, 부지급률이 16.31%를 기록했다. 보험금을 청구한 약 6건 가운데 1건이 지급되지 않은 셈이다.
수하물 지연·분실 부지급률은 ▲‘23년 6.11%에서 ▲’24년 11.61%, ▲‘25년 16.31%로 가파르게 상승했다. 같은 해 상해·질병 담보의 부지급률이 1.33%, 휴대품 손해가 1.85%였던 것과 비교하면 현저히 높은 수준이다.
보험회사별 부지급률 편차도 컸다.
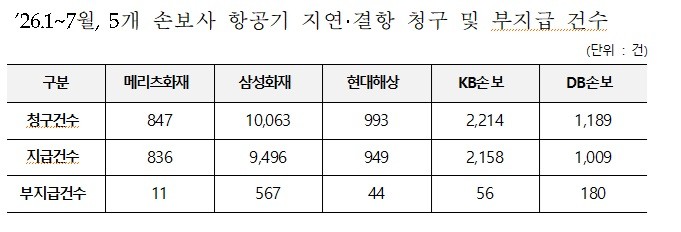 자료제공= 손명수 의원실
올해 1~7월 항공기 지연·결항 담보의 부지급률은 DB손해보험이 15.14%로 가장 많았다. 이어 삼성화재 5.63%, 현대해상 4.43%, KB손해보험 2.53%, 메리츠화재 1.30%였다.
부지급률이 가장 높은 회사와 낮은 회사간 격차는 11.6배나 된다.
부지급 사유로는 보험금의 상당수가 ’면·부책‘ 판단에 따른 것으로 나타났다.
여행자보험을 들었어도 항공기가 지연됐다는 사실만으로 모든 손실을 보상받을 수 없다. 어떤 상품을 들었느냐에 따라 지연도 일정 시간 이상 등 약관 요건을 충족해야만 한다. 실손형 특약의 경우 실제 발생한 숙박비·식비 등 비용과 증빙자료를 갖춰야 한다. 휴대품 분실 역시, 해당 국가의 경찰 신고 기록 등 약관에서 정한 보상요건을 충족해야 한다.
물론 보상을 받기 위해서는 일정 기준의 증빙자료는 필요하다. 문제는 여행자보험 가입이 일상화되고 특약 가입도 늘어나는 상황에서 소비자가 가입 단계에서 보상조건이나 부지급 가능성에 대해 얼마나 인지를 하고 있느냐다.
특히 동일한 유형의 담보임에도 보험회사별 부지급률에 상당한 차이가 나타나는 만큼 상품별로 보장범위 차이 때문인지, 보험금 지급기준이나 판매 과정에서 보험사의 안내 차이가 발생하는지 금융당국의 점검이 필요하다.
손명수 의원은 “여행자보험은 몇 천 원, 몇 만 원짜리 간편보험이라는 이유로 소비자가 보장조건을 눈대중으로 보고 가입하기 쉽다”며 “항공기 지연이나 휴대품 분실, 수하물 지연을 보장한다는 말만 보고 가입했는데 사고가 난 뒤에야 약관상 보상대상이 아니라는 사실을 알게 되는 구조라면 개선할 필요가 있다”고 지적했다.
이어 “여행자보험 시장이 커지는 만큼 소비자가 보험사별 보장조건과 실제 보험금 지급·부지급 현황을 쉽게 확인하고 비교할 수 있도록 정보 제공을 강화해야 한다”며 “금융당국은 보험사별 부지급률 격차가 발생하는 원인을 점검하고 소비자가 가입 전에 핵심 보장·면책조건을 명확히 알 수 있도록 제도를 살펴야 한다”고 밝혔다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음