위키트리
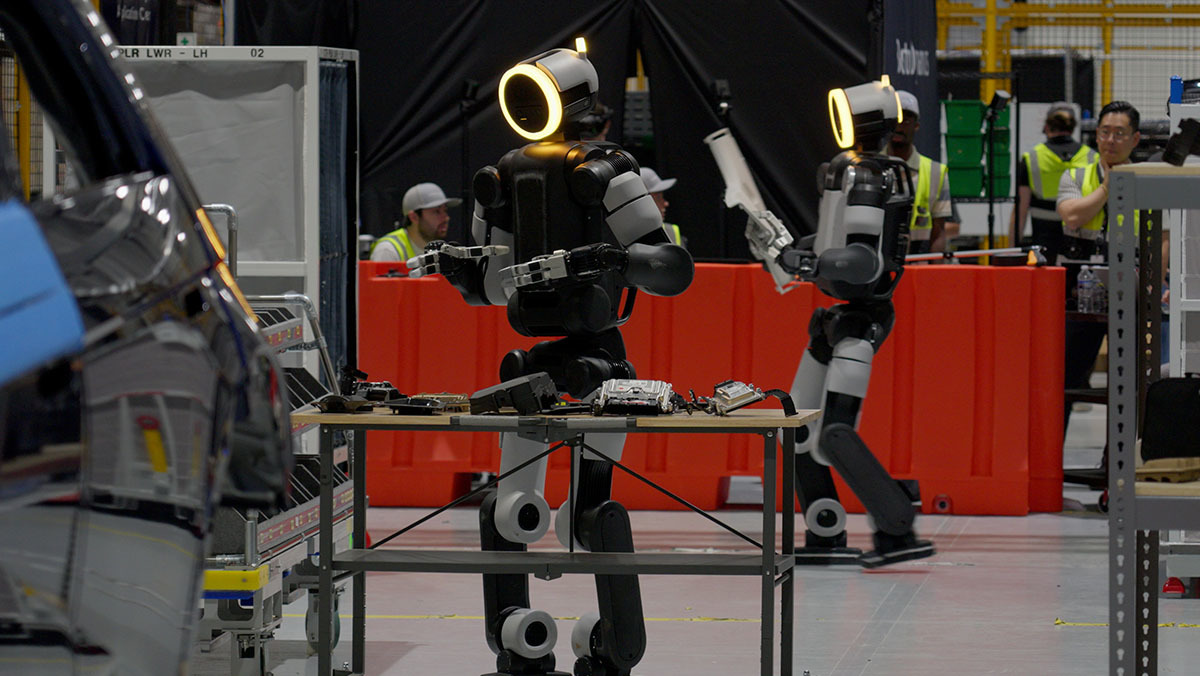
휴머노이드 로봇, 현대차 생산라인 투입 위해 몸 푼다
연합뉴스
"환율 하락 및 범용 D램 가격 상승률 기대치 밑돌 것"
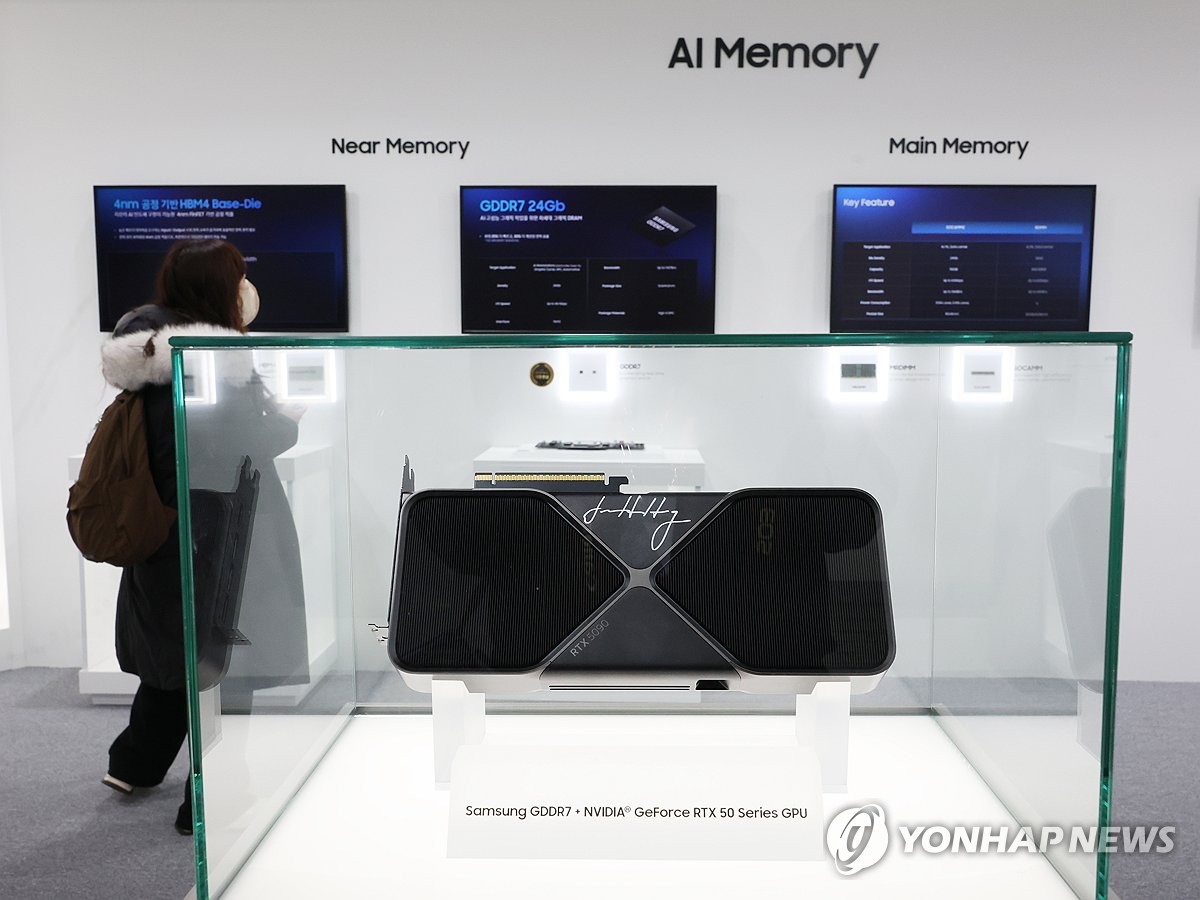
(서울=연합뉴스) 강민지 기자 = 3일 서울 강남구 코엑스에서 열린 '2025 코리아 테크 페스티벌'에서 참관객이 삼성전자 부스를 둘러보고 있다. 2025.12.3 mjkang@yna.co.kr
(서울=연합뉴스) 김유향 기자 = 키움증권은 삼성전자[005930]의 올해 3분기 실적이 기존 전망치를 하회할 것을 예상한다고 23일 밝혔다.
박유악 연구원은 "원·달러 평균 환율 하락이 예상보다 급격히 발생했고, 범용 D램 가격 상승률이 기대치를 하회할 것으로 판단하기 때문"이라고 설명했다.
그는 기존 20%로 예상한 범용 D램의 가격 상승률을 12%로 내려잡았다고 말했다.
이에 3분기 실적은 매출액 198조원과 영업이익 107조원으로, 기존 전망치인 매출액 213조원과 영업이익 122조원보다 각각 7%, 12% 낮을 것을 예상했다.
박 연구원은 "범용 메모리의 경우 중국 창신메모리(CXMT)와 양쯔메모리(YMTC)의 점유율 경쟁에서 가격의 하락 압력이 높아질 것으로 예상된다"고 짚었다.
다만 고대역폭 메모리(HBM) 부문은 예상대로 실적이 큰 폭 성장할 것이라고 봤다. 파운드리 부문 또한 수익성 개선을 이룰 것이라고 내다봤다.
이에 박 연구원은 "투자 포인트를 범용 메모리 가격의 상승에서 HBM과 파운드리의 시장 점유율 확대로 옮기고 중장기적 관점에서 매수 접근할 것"을 추천했다.
그러면서 목표주가 35만원과 투자의견 '매수'를 유지했다. 삼성전자는 전날 종가 기준 27만6천500원이다.
willow@yna.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음